Gobierno reduce la carga tributaria para invertir en energía
El Decreto Ejecutivo 530 establece tarifas del 0% de IVA e ISD para equipos, maquinaria y componentes destinados a infraestructura energética.
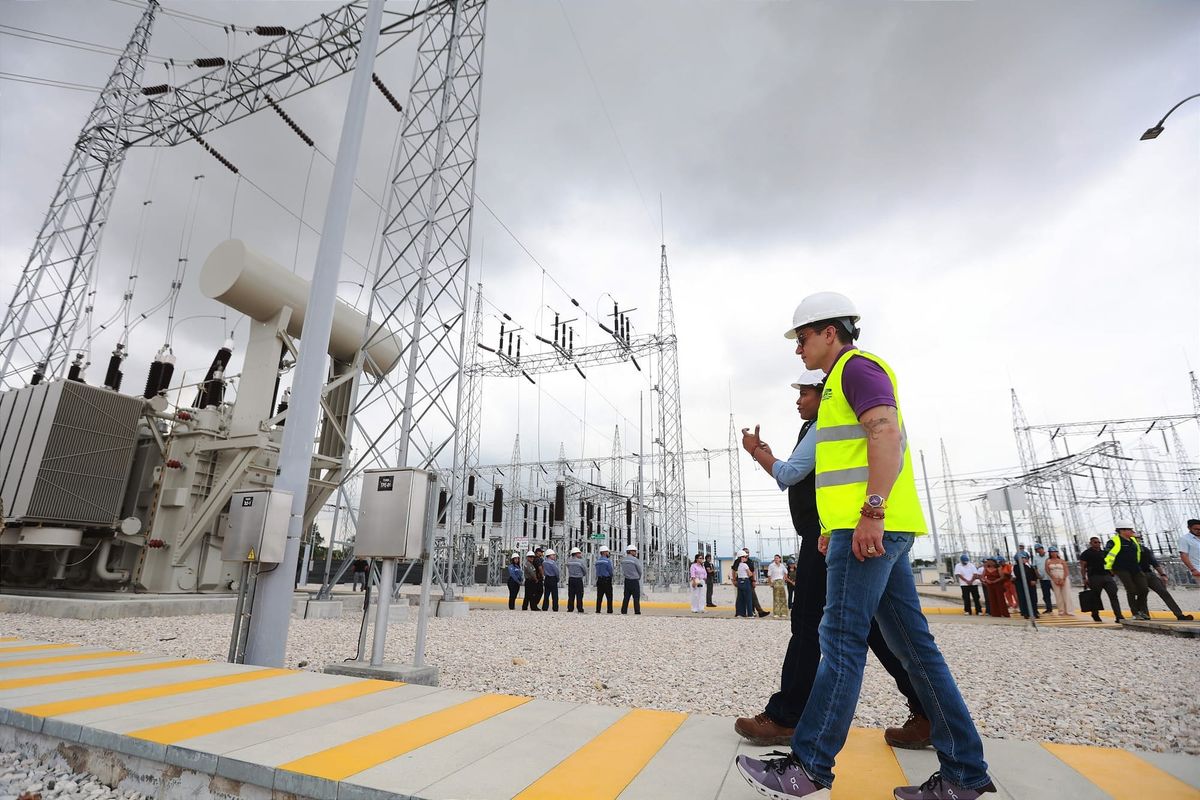
El Gobierno ecuatoriano estableció nuevos incentivos tributarios para las inversiones en el sector energético.
A través del Decreto Ejecutivo No. 530, suscrito por el presidente Daniel Noboa el 10 de noviembre de 2026, se dispuso ampliar los bienes que podrán beneficiarse de una tarifa del 0% del Impuesto al Valor Agregado (IVA) y establecer una tarifa equivalente para el Impuesto a la Salida de Divisas (ISD) en determinadas importaciones.
La medida busca incentivar la cadena de valor del sector energético y facilitar la adquisición de equipos, maquinaria, materiales y componentes destinados a la construcción, ampliación, rehabilitación, operación y mantenimiento de infraestructura eléctrica.
El decreto reforma el artículo 194 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno y amplía el alcance de los bienes que pueden acogerse a la tarifa cero del IVA, tanto en transferencias locales como en importaciones.
 Youtopia
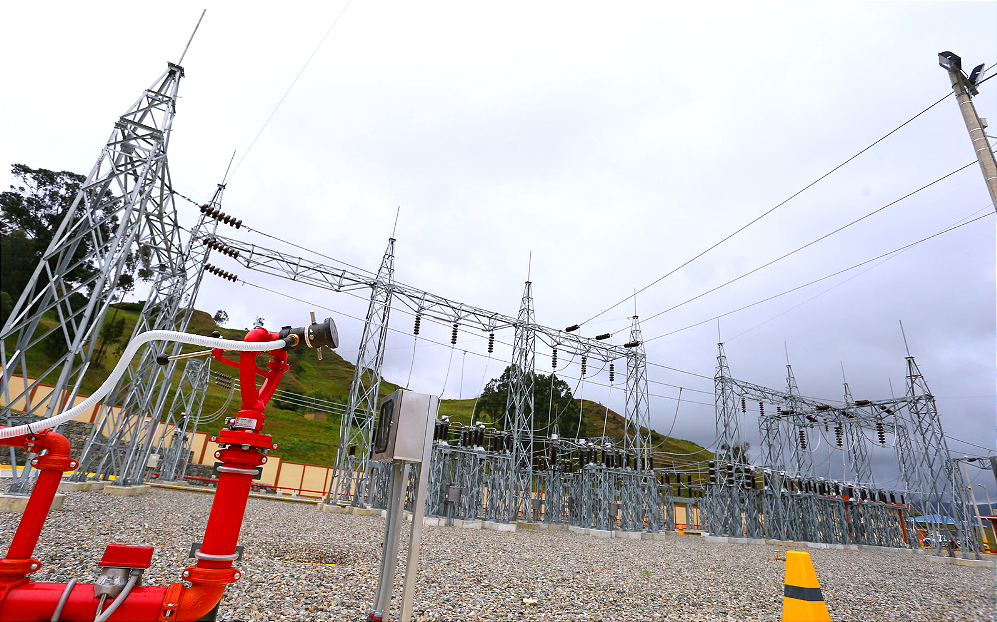
Los incentivos abarcan distintas fuentes de energía
La reforma contempla equipos y componentes utilizados en todas las fases de la infraestructura eléctrica, desde la generación hasta la transmisión, distribución, almacenamiento y comercialización de energía.
El beneficio incluye bienes destinados a proyectos de generación térmica, eólica, hidroeléctrica, solar fotovoltaica, geotérmica, mareomotriz, undimotriz, biomasa y biogás. También incorpora infraestructura relacionada con el hidrógeno verde, la energía nuclear y otras fuentes de transición energética.
Entre los bienes contemplados constan turbinas, inversores, generadores, maquinaria, materiales, insumos, sistemas, instalaciones, partes y piezas que se utilicen en las actividades previstas por la reforma.
La disposición también incorpora expresamente a los Distritos Autónomos Energéticos (DAE), tanto aquellos conectados al Sistema Nacional Interconectado (SNI) como los que operan de manera aislada, de acuerdo con sus respectivos títulos habilitantes.
 Youtopia
El 0% de ISD también va para las importaciones
El Decreto Ejecutivo 530 establece, además, una tarifa del 0% del Impuesto a la Salida de Divisas para las operaciones de importación de los bienes contemplados en la reforma.
Esta disposición busca reducir los costos tributarios asociados a la adquisición de equipos y tecnología en el exterior destinados a proyectos de infraestructura energética.
Sin embargo, tanto la aplicación de la tarifa cero del IVA como la del ISD estará condicionada a la publicación de los listados oficiales de bienes beneficiarios.
El Ministerio de Ambiente y Energía deberá elaborar estos listados, en coordinación con el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (Senae).
En ellos se identificarán las subpartidas arancelarias y los productos de fabricación nacional que podrán acogerse a los incentivos.
 Youtopia
¿Desde cuándo se aplicarán los beneficios?
Aunque el decreto fue suscrito el 10 de noviembre de 2026, las tarifas del 0% de IVA e ISD no comenzarán a aplicarse de manera inmediata.
La disposición establece que los beneficios entrarán en vigencia a partir del día siguiente de la publicación en el Registro Oficial del acto normativo que contenga los listados oficiales de los bienes incluidos.
El decreto contempla, además, un tratamiento tributario para las adquisiciones realizadas durante 2026.
Según la disposición transitoria única, el IVA pagado por compras locales o importaciones de estos bienes efectuadas desde el 1 de enero de 2026 hasta la entrada en vigencia del decreto podrá registrarse como gasto deducible para el cálculo del Impuesto a la Renta (IR), correspondiente al ejercicio fiscal 2026.
Para acceder a este tratamiento, los valores no deberán haber sido utilizados previamente como crédito tributario ni haber sido objeto de compensación. Tampoco podrán utilizarse posteriormente para solicitar devoluciones o nuevas compensaciones.